

 11:30am


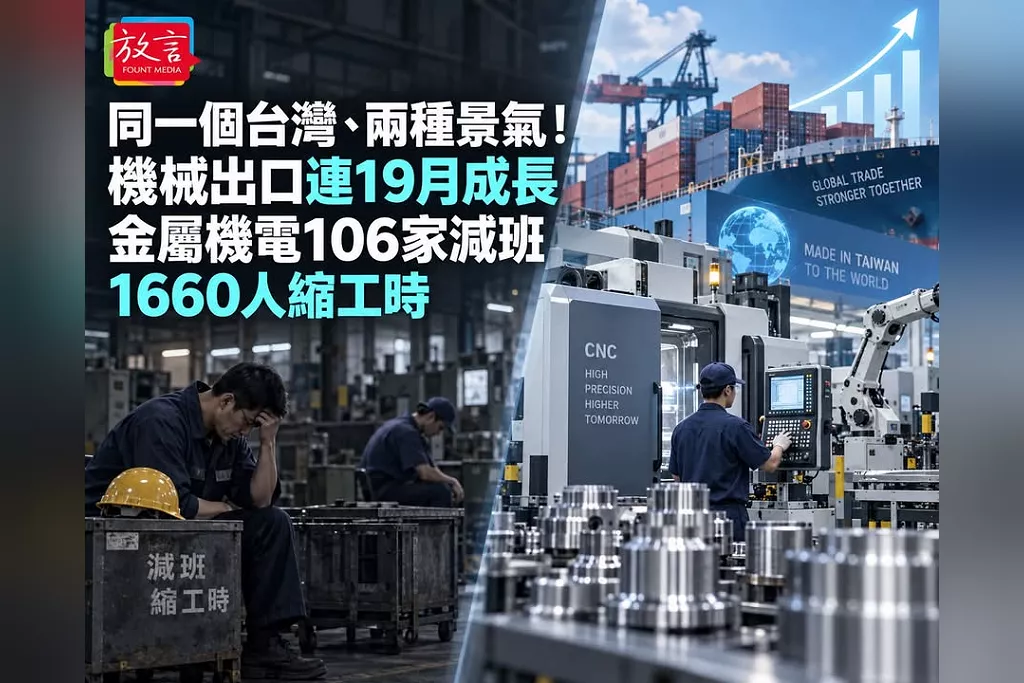
台灣8月機械出口34.46億美元、年增19%,已經連續19個月正成長;今年前8月出口更達245.44億美元、年增19.1%,機械公會甚至預估全年出口與產值都有機會再創歷史新高。但把鏡頭從AI與半導體設備拉到工廠現場,另一組數字卻完全不像景氣大好:勞動部9月中旬最新統計,全台仍有202家企業、2508名勞工實施減班休息,其中製造業就有155家、2260人;光是金屬機電工業便占106家、1660人。
兩組數字擺在一起,反映的不是誰算錯了,而是台灣製造業的景氣正在明顯分岔。
AI伺服器、半導體擴產帶動電子設備與檢量測設備一路往上衝;與此同時,傳統金屬加工、工具機及部分機械業者面對的卻是另一種市場。出口總額看起來很亮,但訂單並沒有平均落到每一家工廠。
AI設備大增44% 工具機卻還在衰退
真正把今年機械出口推高的,是和AI、半導體高度相關的設備。
今年前8月,台灣電子設備出口48.49億美元,年增44.2%;檢量測設備出口43.56億美元,也增加21.3%。光這兩大類產品,就已經成為機械出口成長最主要的引擎。8月單月電子設備出口6.45億美元,年增42.1%。
可是同樣放在「機械業」這個大分類裡,工具機的景氣完全不同。8月工具機出口只有1.69億美元,比去年同期減少4.6%;今年前8月累計13.25億美元,仍比去年同期少1.9%。
所以「機械出口連19個月成長」本身沒有錯,但如果只看這一個總數,很容易得到「整個機械業都很好」的錯覺。實際情況是,AI、半導體相關設備把平均值大幅往上拉,傳統工具機與部分金屬機電業者卻沒有享受到同樣的訂單紅利。
106家金屬機電廠減班 不是一個小數字
勞動部9月16日公布最新減班休息統計,全台共有202家企業、2508人實施,比9月1日增加4家、148人。製造業155家、2260人,占全部減班人數約九成;其中金屬機電工業就有106家、1660人,是目前最集中的產業。
這批數據也不能簡單寫成「產業崩盤」。同一期仍有35家企業停止實施減班,共496名勞工恢復原本勞動條件;勞動部目前的判斷是,企業有進有出,主要還是客戶訂單波動,暫時沒有看到單一事件造成全面惡化。
但106家金屬機電廠、1660名勞工正在縮減工時,依然是一個不能被「AI出口創新高」遮掉的數字。
減班休息的制度本來就是讓企業在訂單不足時暫時縮減工時及薪資,避免直接裁員;雇主也必須取得勞工個別同意,不能自行宣布實施。換句話說,這些企業目前還沒有走到大規模資遣,但已經是在用減少工時的方式撐過接單不足。
日圓、韓元更便宜 傳統工具機價格戰更難打
傳統機械業面臨的壓力也不只需求。
機械公會指出,日圓與韓元近年貶值幅度明顯高於新台幣,尤其工具機產品同質性高,匯率差會直接變成報價競爭力。從2021年至今年9月初,業界估算新台幣貶值幅度約11%,但日圓貶值超過5成、韓元也接近25%,使台灣工具機在日本、南韓競爭者面前很難單靠價格搶單。
另一邊,美國已成為台灣機械最大出口市場。今年前8月對美出口63.68億美元,占全部機械出口25.9%;中國51.66億美元、占21%,新加坡18.51億美元、占7.5%。美國關稅政策、全球能源價格、匯率與中國需求,只要其中一項出現變化,影響的也往往是傳統出口業者,而不是最火熱的AI設備供應鏈。
因此,現在講「台灣製造業景氣」其實已經很難只用一個數字概括。
一邊是AI與半導體設備訂單旺到讓機械出口可能創歷史新高;另一邊則是工具機出口仍衰退、106家金屬機電企業正在減班休息。對同一個台灣來說,這不是兩份互相矛盾的統計,而是兩種產業、兩種訂單、兩種完全不同的景氣體感。
接下來真正值得盯的不是機械出口總額能不能再創新高,而是這1660名正在縮工時的金屬機電勞工會不會開始下降。如果AI景氣始終只能停留在半導體設備與少數供應鏈,沒有往更廣的傳統製造業擴散,「出口很好、工廠卻有人沒班上」就會成為台灣今年產業景氣最需要解釋的落差。