

 17:24pm


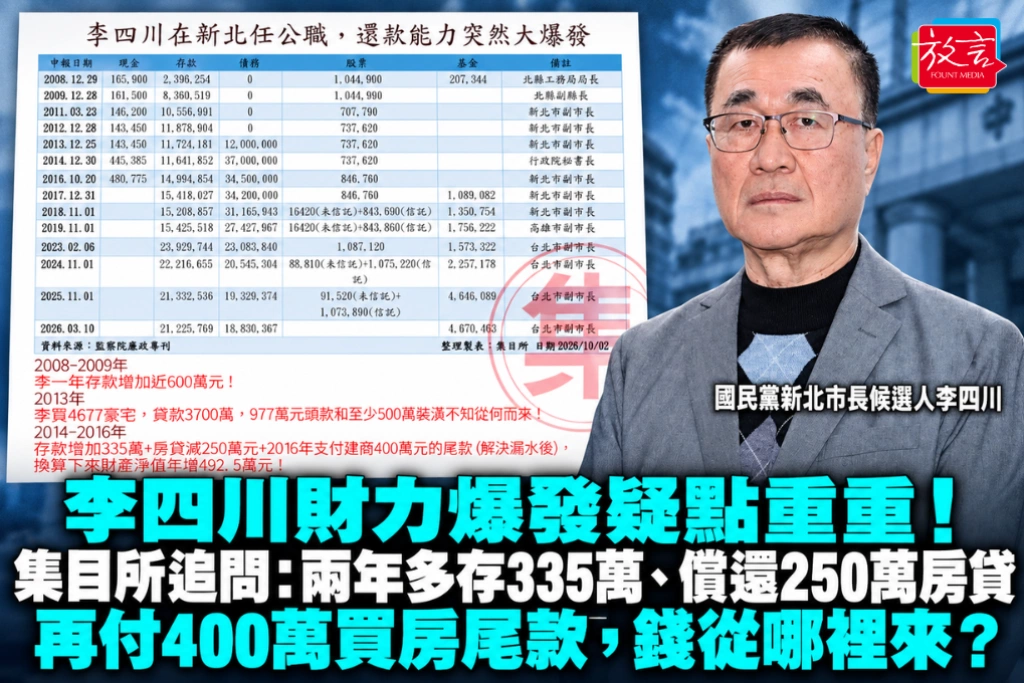
存款增加,房貸同時大幅減少,還能另外支付數百萬元購屋尾款,這些錢從哪裡來?網路媒體《集目所》再度追查國民黨新北市長候選人李四川的財產申報,指出2014年至2016年間,他的存款增加335萬元、房貸減少250萬元,另支付建商400萬元尾款,三項合計985萬元,平均一年492.5萬元。報導質疑,扣除家庭生活開銷後,這些存錢、還款與購屋支出的資金如何籌措,李四川應進一步說明。
一年存款增加近600萬元 財產變化成追查焦點
《集目所》報導指出,李四川2007年從台北市轉赴台北縣擔任工務局長,2009年升任副縣長,台北縣升格後繼續擔任新北市副市長,之後也曾出任行政院秘書長、高雄市副市長及台北市副市長。
報導比對申報資料,李四川2008年的存款為239萬6254元,2009年增至836萬519元,兩次申報相差596萬4265元。一年之間增加近600萬元,成為《集目所》此次追查其歷年財產變化的疑點之一。
購入4677萬元樓中樓 977萬元自備款如何支應?
根據《集目所》報導,李四川2013年購入板橋「三暉謙匯」樓中樓住宅,總價4677萬元,相關貸款合計3700萬元,扣除貸款後,須自行負擔977萬元。
《集目所》質疑,對照購屋前後的財產申報,存款、現金與有價證券等項目,並未出現相應的大幅減少,這筆近千萬元自備款究竟如何支付?
報導另估算,新家裝潢費至少500萬元,連同家具等購屋後支出,資金需求不只977萬元。《集目所》因此追問,除了銀行貸款,支付自備款及裝潢的款項來自何處?其中,裝潢費用為報導估算金額。
兩年存錢、還貸款、付尾款 合計985萬元
此次報導進一步整理2014年至2016年的財產變化,指出李四川在這段期間,存款增加335萬元,房貸餘額減少250萬元,並於2016年支付建商400萬元尾款。
三項加總為985萬元,平均每年492.5萬元。換句話說,依《集目所》的計算,這兩年除了家庭日常開銷,李四川還能同時增加存款、償還房貸,並支付一筆400萬元的購屋尾款。
這項金額是報導將存款增額、貸款減額及尾款支出加總的結果。《集目所》要求李四川說明,各筆款項如何籌措,以及為何支付大額購屋支出的同時,存款仍能增加。
赴高雄後貸款再減373萬元 五年財產變化遭追問
《集目所》指出,李四川2018年轉赴高雄任職,下一年度申報財產時,貸款餘額再減少373萬元。
報導彙整其選取的五年期間,將減債與資產增加等項目加總,估算金額至少1691萬元,平均每年約338萬元,進一步質疑其還款能力與資金來源。
相較之下,報導列出的2023年2月至2026年3月資料顯示,李四川回到台北市擔任副市長後,貸款減少425萬元,存款也減少270萬元。《集目所》以此對照,指出不同任職階段的存款與貸款變化存在差異,要求交代相關金流。
李四川先前表示夫妻薪水分年支付 購屋資金合法申報
針對先前的977萬元購屋自備款爭議,李四川5月29日表示,購屋款由他與太太的薪水分期支付,所有資金安排合法,也都依法申報。他並表示,歷任公職期間,每年均依規定申報財產,批評相關爆料。競選辦公室當時也表示,自備款由夫妻薪水分年陸續支付。
《集目所》7月刊出的報導另引述李四川陣營說明,夫妻除共同收入外,也將原有住宅向銀行抵押貸款1200萬元,支應新屋初期款項;400萬元尾款則因漏水問題暫緩支付,至2016年付清。
此次《集目所》將追查範圍從購屋自備款,擴大至歷年存款增加、貸款下降及尾款支付的情況,追問這些金額如何與夫妻收入、購屋付款時間及申報資料相互對應。
(圖片來源:集目所)
 2026.10.16