

 16:52pm


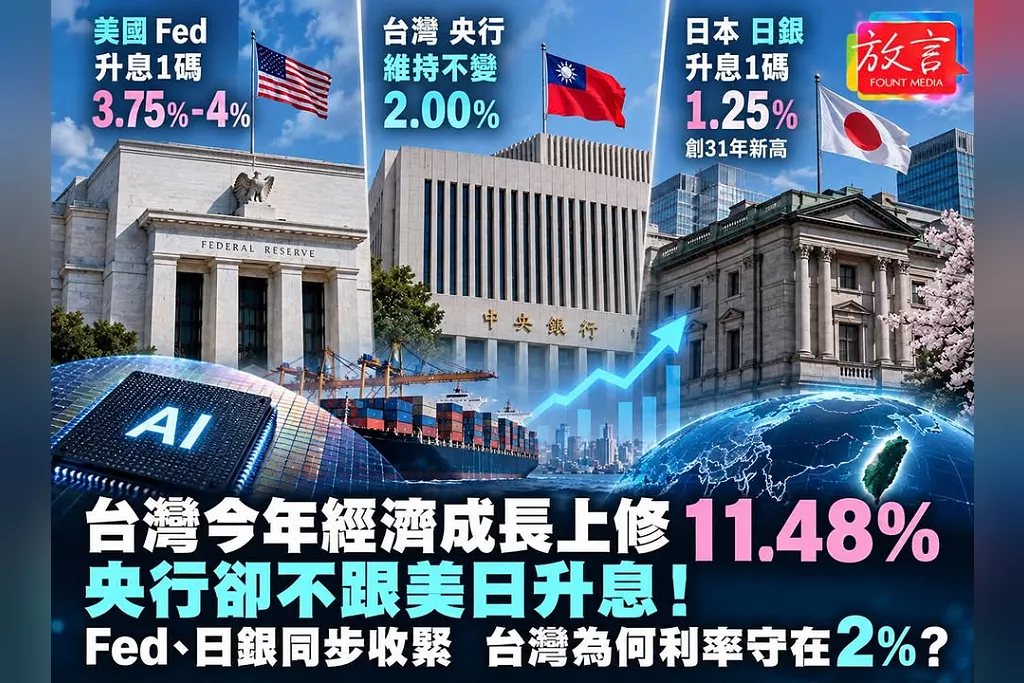
美國升息、日本也升息,台灣今年經濟成長率甚至被中央銀行大幅上修到11.48%,央行卻決定不跟。
台灣央行9月17日理監事會決議維持政策利率不變,重貼現率仍為2%。就在前一天,美國聯準會以12比0全票決議升息1碼,把聯邦基金利率目標區間提高至3.75%至4%;日本銀行18日也以7比2決議升息1碼,把政策利率由1%提高至1.25%,創31年新高。美、日與歐洲央行都已重新收緊貨幣政策,台灣卻選擇停在原地。
更特殊的是,台灣並不是因為經濟不好才不升息。
央行最新預測,今年上半年台灣經濟已成長14.15%,下半年仍估成長9.09%,全年經濟成長率因此上修至11.48%,2027年則因比較基期墊高,預估成長5.82%。這是極為罕見的兩位數成長,也讓「經濟這麼熱,利率為什麼不動」成為這次理監事會最值得追問的問題。
11.48%怎麼來的?答案還是AI、出口與投資
央行給出的答案很清楚。
7月以來,AI等新興科技應用需求持續熱絡,帶動台灣出口大幅成長,民間投資也持續擴張;勞動市場方面,就業人數增加、失業率較2025年同期下降。央行因此把2026全年經濟成長率上修至11.48%。
換句話說,今年兩位數成長很大一部分來自台灣站在全球AI投資浪潮的核心位置。
半導體、伺服器及AI供應鏈出口高速增加,企業擴廠、設備投資跟著上升,形成極強的外需與投資動能。但這不等於所有台灣人的所得與消費,也同步成長11.48%。
央行自己的用語就透露出差異:出口是「大幅成長」、民間投資「續擴增」,但薪資只是「溫和成長」,民間消費則是「持續成長」。也就是說,11.48%是一個整體GDP數字,各部門與家庭感受到的景氣熱度並不完全相同。
經濟這麼熱為什麼不升?央行看的是通膨而非只看GDP
這正是台灣沒有跟著美日升息的關鍵。
今年1至8月台灣CPI平均年增率1.84%,核心CPI為2.11%。受到國際油價維持高檔以及服務類價格仍具僵固性影響,央行雖然把2026全年CPI預測上修至2.03%、核心CPI上修至2.16%,但預估2027年CPI將降至1.83%,核心CPI也降至1.89%。
也就是說,台灣經濟成長率衝到11.48%,並沒有同時出現同等幅度的全面性物價失控。
央行因此判斷,目前沒有必要只因美國、日本升息就機械式跟進。9月17日決議維持重貼現率2%、擔保放款融通利率2.375%、短期融通利率4.25%;央行並表示,將繼續觀察國內通膨、主要央行緊縮程度、金融情勢,以及AI、美國經貿政策與極端氣候等風險。
美國怕通膨、日本走出超寬鬆 台灣面對的是不同問題
這也說明,三個央行現在面對的並不是同一道考題。
Fed在9月16日以12比0全票升息1碼至3.75%至4%,聲明直接指出,美國通膨仍然偏高,這次升息是為了讓通膨更及時回到2%目標。Fed最新利率點陣圖也顯示,多數決策官員認為今年底適當的利率中位數仍高於目前區間中點,市場因此繼續評估後續升息可能。
日本的問題又不一樣。日本銀行18日把利率由1%升至1.25%,創31年新高,是日本擺脫數十年超寬鬆貨幣政策的又一步。這次決議並非一致通過,而是7比2;總裁植田和男也沒有承諾固定的升息速度,只表示未來仍將逐次會議判斷。
因此,美國是在重新壓制通膨,日本是在貨幣政策正常化過程中進一步升息;台灣則同時面對另一個特殊結構:AI出口與企業投資極熱,物價卻仍大致維持在2%附近,民間消費與薪資的熱度也沒有完全追上出口。
所以「GDP成長11.48%卻不升息」表面看似矛盾,實際反映的是台灣這一輪成長來源高度集中。
利率守住2% 不代表台灣金融環境沒有變緊
還有一點很容易被忽略:央行政策利率沒動,不代表市場上的錢完全沒有變貴。
央行指出,今年1至7月全體銀行放款與投資平均年增率已升至8.23%,M2平均成長6.60%;但受到國內資金需求大幅增加、外資淨匯出等因素影響,近月台灣長短期市場利率已經走升。
換句話說,台灣央行雖然沒有直接升息,市場本身已出現部分緊縮效果。
這也使央行可以暫時保持政策利率不動,觀察全球這一波重新升息、中東能源價格與AI景氣接下來怎麼走,而不必立即加入美、日、歐央行的升息行列。
真正值得追的是:11.48%最後有多少走進一般人的生活
但這份央行報告留下了一個比「升不升息」更值得台灣社會追問的問題。
如果AI與半導體出口讓台灣全年經濟成長率衝上11.48%,企業投資擴張、出口大增、科技產業獲利增加,為什麼央行對薪資的描述仍只是「溫和成長」?
這正是GDP數字與一般家庭感受之間的落差。
11.48%並不代表每個人的所得增加11.48%,也不代表餐飲、零售、服務業與科技出口產業同步享受同樣的繁榮。當成長高度集中在AI、半導體、資通訊出口與相關資本支出時,最重要的下一步就是觀察這些新增所得如何透過薪資、就業、投資、稅收與消費傳導到其他產業及家庭。
這也是央行2027年預測值得一起看的地方。央行預估明年在高基期效應下,GDP成長率將由今年11.48%降至5.82%;但軍公教調薪與最低工資可望調升,加上新興科技需求持續,民間消費仍有成長空間。
所以台灣現在出現了一個很少見的經濟組合:GDP兩位數成長、AI與出口火熱、通膨約2%、央行利率卻維持2%。
央行選擇不升息,本身並不難理解;真正值得繼續追的是另一個問題——台灣今年創造出的11.48%高成長,最後究竟有多少會從晶圓廠、AI伺服器與出口訂單,真正走進一般受薪家庭的薪資袋與消費生活?
如果這一段傳導得出去,11.48%才不只是漂亮的總體經濟數字;如果傳導不出去,那麼台灣今年最值得討論的經濟問題,就不再是「為什麼央行沒有升息」,而是為什麼經濟成長11.48%,許多人卻沒有11.48%的感受。