

 14:38pm


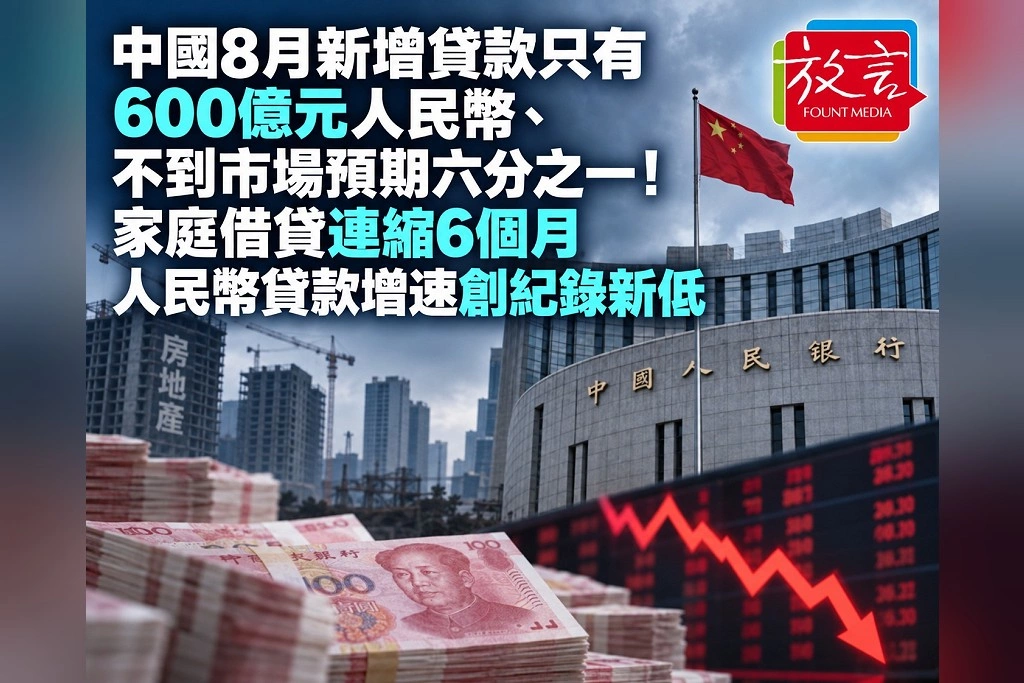
中國銀行體系錢很多,真正缺的卻是願意借錢的人。中國人民銀行公布最新金融數據後,最醒目的數字不是貸款重新轉正,而是8月新增人民幣貸款只有600億元,遠低於市場原先預估的4000億元,只有預期的15%;去年同月還有5900億元。7月中國新增貸款才出現創紀錄的負3400億元,8月即使回到正值,幅度依舊低得異常。
真正麻煩的是家庭部門。家庭借貸已連續第6個月萎縮,房貸需求疲弱,民眾也缺乏透過負債擴大消費的意願。這說明中國經濟眼前的問題並非銀行沒有資金,而是房地產價格、收入預期與就業信心仍不足以讓家庭願意重新加槓桿。企業貸款8月略有改善,卻不足以抵銷家庭端持續收縮的壓力。
從今年累積數字看,落差更清楚。1月至8月新增人民幣貸款約10.44兆元,去年同期為13.46兆元,少了超過3兆元;人民幣貸款餘額年增率則由7月的5.1%降至8月4.9%,創有統計以來最低增速。廣義貨幣M2年增7.5%,也是17個月最低;社會融資規模增速降至7.2%。換句話說,銀行體系流動性並沒有消失,但信用擴張速度持續下降。
北京今年已擴大消費與小微企業貸款貼息,房地產政策也試圖降低購屋者還款壓力,包括延長部分房貸期限;問題是,利率降低只能讓「想借錢的人」成本變低,無法直接創造借貸意願。中國7月新增貸款負3400億元,家庭與企業同時去槓桿,已經顯示信用需求不足不是單一月份的季節因素。
這也解釋為何中國經濟目前出現強烈反差:8月出口年增25%,高科技、半導體與汽車出口表現強勁,貿易順差達1190.9億美元;國內家庭與企業借貸卻持續低迷。外需在撐經濟,內需還沒有真正接棒。對北京而言,600億元新增貸款的警訊並不是銀行「不肯借」,而是企業與家庭在超低貸款增速下仍選擇不借,這才是刺激政策最難處理的一層。
(圖片來源:AI生成)
 2026.09.23