

 22:29pm


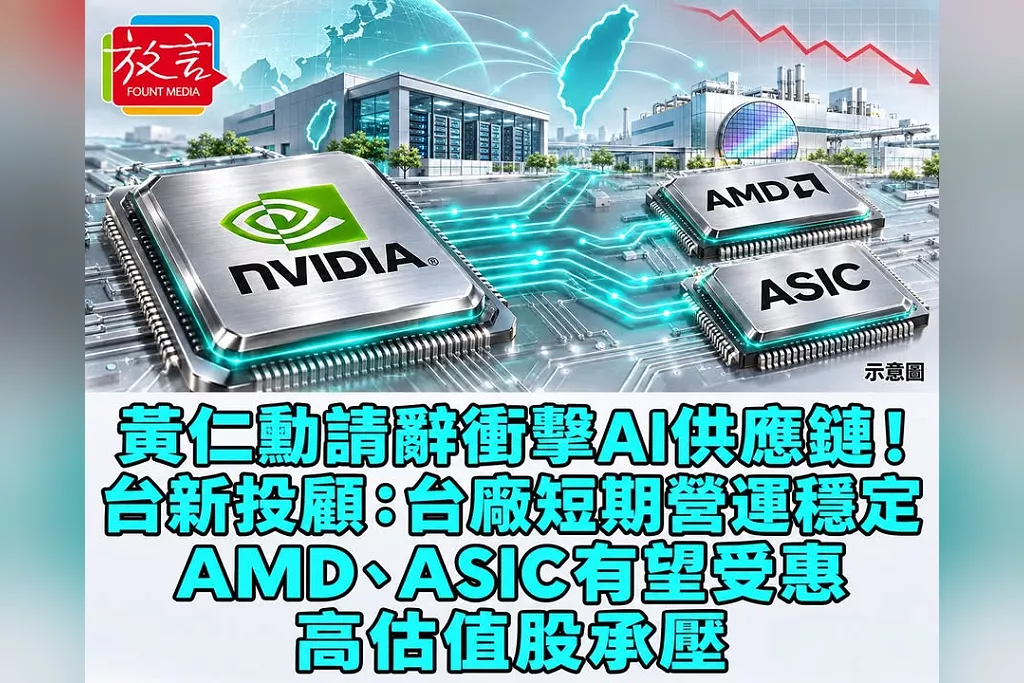
黃仁勳請辭輝達總裁、執行長及董事職務,由財務長克瑞斯(Colette Kress)暫代執行長。台新投顧分析,輝達領導層變動,短期對台灣供應鏈營運影響有限,但長期可能影響輝達競爭力,加速客戶採購多元化,讓AMD、博通及特殊應用積體電路(ASIC)供應鏈有機會受惠。
台新投顧指出,另一項風險是AI伺服器規格升級速度可能放緩,壓縮零組件業者透過新規格提高單價與獲利的空間,進一步使市場下修高估值AI股的本益比。
短期營運穩定,長期競爭力面臨考驗
台新投顧將輝達換帥的影響分為三個層次:短期供應鏈架構沒有重大變化;長期領導層變動可能削弱競爭優勢;AMD、博通與自研ASIC業者則有望取得更多機會。
報告認為,台廠基本面的實質影響有限,原因是各家AI晶片業者均高度依賴台灣的晶圓代工與零組件,訂單可能在不同客戶之間轉移。不過,人事消息帶來的不確定性,仍可能引發資金觀望,使短期股價承受震盪整理壓力。
AI資金內部輪動,AMD與ASIC供應鏈有望受惠
台新投顧分析,資金可能在AI晶片產業內部輪動,晶片訂單多元化趨勢也可能加速。AMD的競爭產品與博通的客製化AI晶片業務,都是報告列出的相對受惠方向。
台灣供應鏈方面,報告點名營邦為AMD機櫃的重要受惠者。ASIC供應鏈的機構件與既有伺服器產業重疊程度較高,較直接的受惠方向,則包括設計服務廠商創意、世芯-KY及聯發科。
台積電被列為中性,報告認為,晶片需求可能在客戶之間轉移。高頻寬記憶體(HBM)業者同樣被列為中性,主要客戶需求仍在,整體產業影響相對有限。
輝達營收占比較高的台廠,短期承受情緒衝擊
台新投顧估算,2026年輝達相關營收占比,技嘉約55%至65%,廣達與京元電子約50%至55%,奇鋐及工業富聯約45%至50%。
其他廠商方面,欣興約30%至40%,華碩與穎崴約35%至40%,勤誠約30%至35%;台光電、鴻海及緯創約25%至30%,鴻勁約20%至25%,英業達約20%,景碩約15%。
報告認為,輝達供應鏈短期容易受到市場情緒衝擊;與黃仁勳合作關係密切的業者,包括CoreWeave、Supermicro及技嘉等,訂單被重新調整的風險相對較高。
新團隊若調整資金配置,AI投資網絡也受影響
台新投顧指出,輝達不只是晶片供應商,也透過投資、融資及商業合作,與AI模型開發商、雲端服務商建立緊密關係。
報告認為,既有AI雲端合作及租約承諾,不容易因黃仁勳離任而立即改變,但新任執行長若重新檢視融資支持,可能推升新型雲端業者的融資成本,並影響GPU採購。
Google、Amazon與AMD持續擴大AI布局,則有助於分散輝達單一供應商風險。報告將CoreWeave、Nebius、Nscale等新型雲端業者列為相對承壓的觀察對象,關注其融資條件及擴張計畫。
規格升級若放慢,高本益比股票面臨下修壓力
台新投顧以「本夢比改變」形容另一層市場衝擊:若領導層變動使AI伺服器激進的研發節奏趨緩,規格迭代週期拉長,新舊世代交替放慢,零組件單價成長與新規格溢價空間都可能受到限制。
報告指出,缺乏持續技術突破支撐的高本益比股票,將面臨估值修正壓力,資金可能從題材概念股,轉向具有實際獲利的標的。
台新投顧的整體研判是,輝達供應鏈短期承受情緒壓力,AMD與ASIC相關供應鏈則可能受惠;台灣製造體系仍具共同供應優勢,但不同客戶與產品布局,將使個別廠商表現出現分化。