

 13:02pm


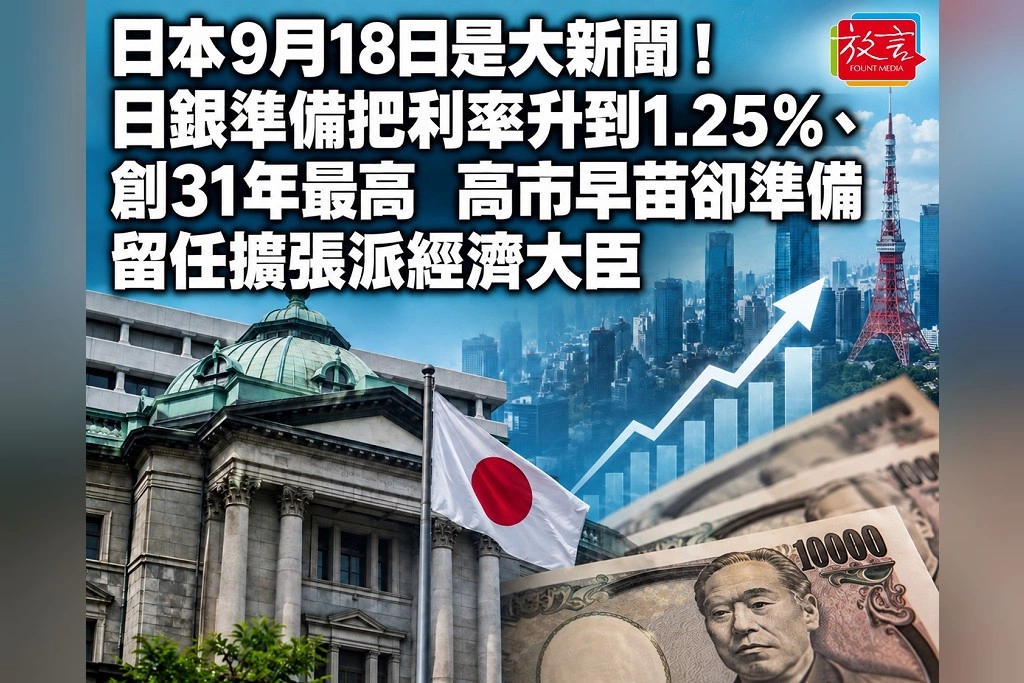
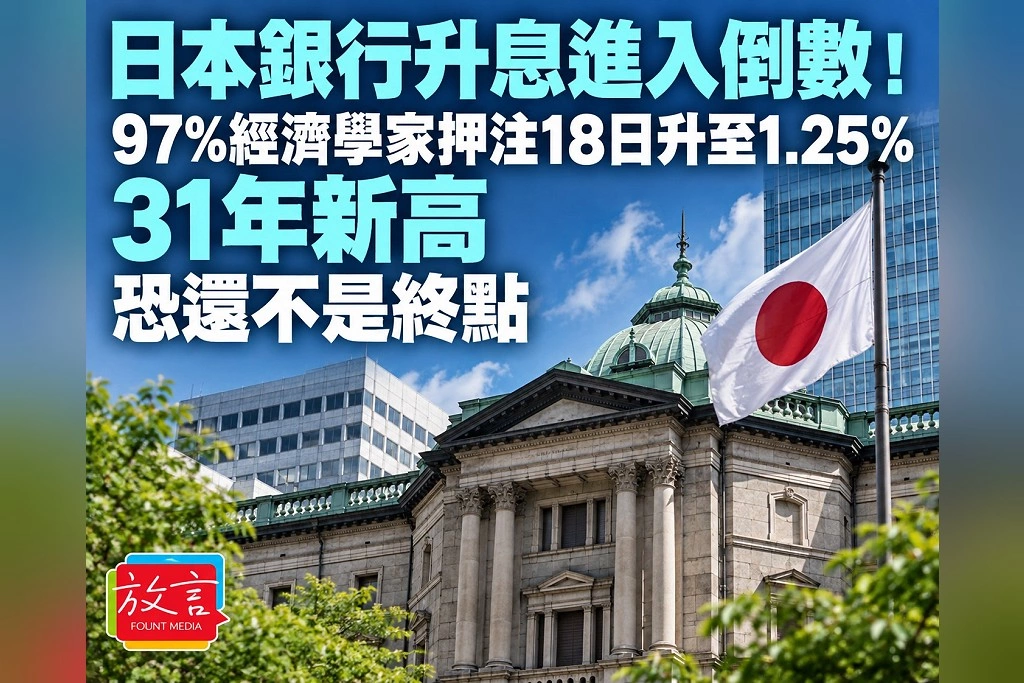
日本9月18日可能出現一幅極具反差的經濟畫面:日本銀行準備把政策利率從1%提高到1.25%,創31年最高;另一邊,高市早苗政府的內閣改組卻沒有明顯收回擴張性財政路線。日本貨幣政策要踩煞車,政府財政政策卻仍準備踩油門,兩股力量同時作用,日圓、日本公債與亞洲資金市場都在盯著這場碰撞。
日本銀行9月17日至18日舉行兩天政策會議,目前市場及多數經濟學家預期,總裁植田和男將帶領政策委員會升息1碼,把利率由1%提高至1.25%,也是3個月內再次升息。日銀2024年結束長達十年的超寬鬆政策後持續正常化,今年6月已把利率提高到1%;中東能源價格上升、日圓偏弱帶來進口成本壓力,加上工資及需求仍具韌性,使日銀愈來愈擔心通膨長時間高於2%目標。
如果18日真的升到1.25%,日本利率將進一步進入日銀估計的「中性利率」區間。日銀估算,日本名目中性利率大約落在1.1%至2.5%,也就是既不刺激、也不明顯壓抑經濟的範圍。市場因此已經不只在猜18日升不升,而是植田會不會暗示下一次升息時間。最新經濟學家調查甚至預估,日本利率可能在2027年第2季進一步到1.75%。
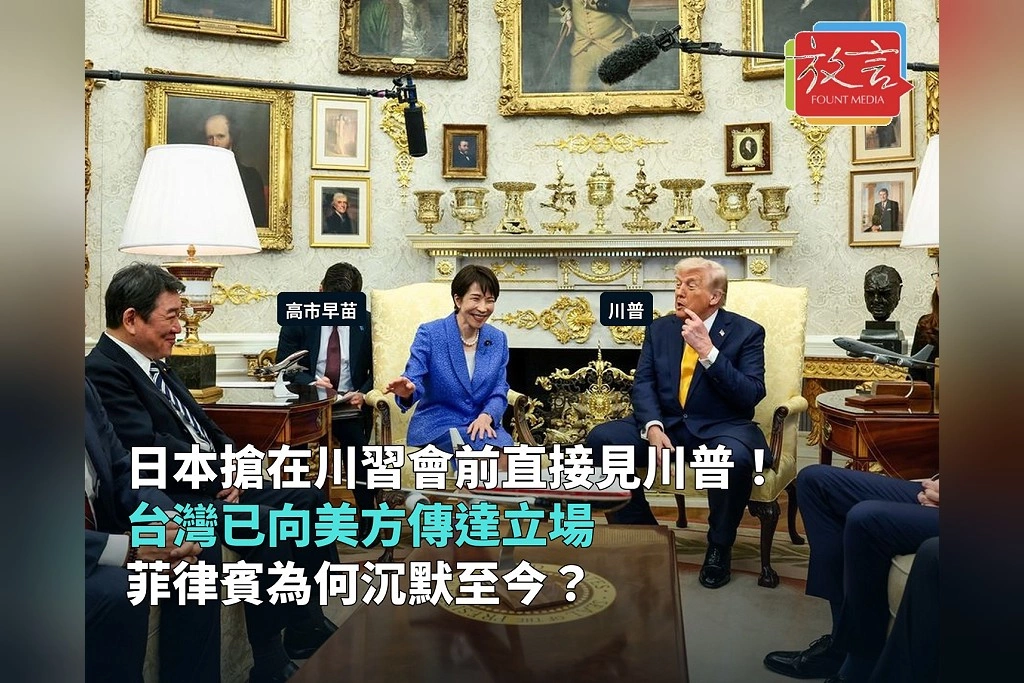
偏偏就在日銀準備繼續收緊貨幣之際,高市早苗9月17日進行內閣改組,政界消息指她傾向讓經濟再生大臣木內實留任。木內是高市政府「負責任、積極財政」的重要推動者,支持擴大政府支出,也曾對日銀升息速度表達疑慮。6月日銀升息時,他還要求中央銀行必須為升息可能造成的經濟負面影響負責。由於經濟再生大臣可以作為政府代表列席日銀政策會議,他的留任具有比一般閣員人事更直接的政策訊號。
市場已先用債券價格投票。日本10年期公債殖利率本週一度升到3.035%,創約30年高點,主要壓力之一就是投資人擔心高市政府擴張支出需要增加發債。高市同時準備留任財務大臣片山皋月,片山的財政立場相對保守,顯示首相府也希望在刺激成長與財政紀律之間保留平衡。
所以18日真正的新聞,不會只是「日本又升息1碼」。日本過去數十年一直是全球低利率資金的重要來源,日圓也是國際套息交易最重要的融資貨幣之一。當日銀把利率一路推進31年高點,高市政府卻維持擴張性財政,市場接下來要重新計算的是:日本政府願意花多少、日銀還要升多少,以及高利率與高政府支出能不能同時存在。
(圖片來源:AI生成、翻攝畫面)
 2026.09.23